
Vous utilisez un vélo électrique pour vos trajets quotidiens ou vos loisirs ? Avant de choisir une assurance, il faut distinguer deux catégories. Pour un vélo dont l’assistance au pédalage s’arrête à 25 km/h, aucune assurance responsabilité civile spécifique n’est imposée par la loi. En revanche, un vélo électrique rapide, avec assistance jusqu’à 45 km/h, doit être immatriculé et bénéficier d’une responsabilité civile obligatoire.
Dans les deux cas, il peut être utile de protéger votre vélo contre le vol, les chutes ou les dommages accidentels. Une partie de ces risques peut déjà être couverte par votre assurance ménage. Tout dépend de votre contrat, de la valeur du vélo et du lieu où survient le sinistre. Voici comment faire le point sur les garanties et éviter de payer deux fois pour la même protection.
Tableau comparatif des assurances vélo électrique en Suisse
Le prix d’une assurance vélo électrique varie en fonction de la valeur du vélo, des garanties choisies, de la franchise et de l’assureur. Certaines formules couvrent uniquement le vol, tandis que d’autres comprennent également la casse, les dommages accidentels ou l’assistance en cas de panne.
Le tableau ci-dessous reprend un relevé historique effectué le 21 mars 2024, pour un vélo d’une valeur de 2’000 CHF. Il permet d’illustrer les écarts de prix constatés à cette date, mais ces montants ne sont pas des tarifs valables en 2026. Les prestations et conditions pouvant avoir changé, demandez toujours des offres récentes et comparables avant de souscrire.
| Assureur | Lieu indiqué | Valeur assurée | Franchise indiquée | Prime annuelle relevée en 2024 |
|---|---|---|---|---|
| AXA | 1201 Genève | 2’000 CHF | 200 CHF | 104,40 CHF |
| Generali | 1201 Genève | 2’000 CHF | 200 CHF | 115,90 CHF |
| La Mobilière | Non précisé | 2’000 CHF | 200 CHF | 110,57 CHF |
| Zurich | Non précisé | 2’000 CHF | 200 CHF | 173,70 CHF |
| TCS | Non précisé | 2’000 CHF | Non précisée | 69 CHF |
Certains assureurs, comme Allianz ou Helvetia, peuvent aussi proposer des garanties pour les vélos dans le cadre d’une assurance ménage ou d’options complémentaires. Il n’est donc pas toujours pertinent de comparer une assurance vélo individuelle avec une extension d’un contrat ménage sur la seule base de la prime. Vérifiez aussi la somme assurée, la vétusté éventuelle, la franchise et les exclusions.
Votre assurance ménage suffit-elle pour votre vélo électrique ?
Avant de conclure un nouveau contrat, commencez par consulter votre assurance ménage. Pour un vélo électrique lent, le vol à domicile peut déjà être couvert, par exemple si le vélo disparaît de votre garage ou de votre cave, selon les conditions prévues. Attention toutefois : certains assureurs appliquent des limites particulières aux vélos électriques rapides.
Si votre vélo est volé dans la rue, devant votre lieu de travail ou à la gare, la garantie de base ne suffit généralement pas. Il faut souvent ajouter une couverture « vol simple à l’extérieur ». Vérifiez également le montant maximal remboursé : une limite adaptée à un vélo classique peut être insuffisante pour un modèle électrique coûteux. Pour mieux comprendre les garanties en cas de vol, consultez notre article sur le cambriolage et l’assurance ménage.
Les dommages que vous causez vous-même à votre vélo, par exemple en tombant ou en heurtant un obstacle, ne sont généralement pas couverts par l’assurance ménage de base. Une casco vélo ou une extension spécifique peut alors être intéressante. Pensez aussi à vérifier la couverture de la batterie, des accessoires et des dommages survenus pendant le transport.
Enfin, si vous possédez un vélo électrique rapide, avec assistance jusqu’à 45 km/h, l’assurance ménage ne remplace pas la responsabilité civile obligatoire liée à son immatriculation. Cette obligation découle de la réglementation suisse. Les autres garanties, comme le vol et la casco, restent à examiner séparément.
Les différentes assurances pour vélo électrique
- Responsabilité civile : elle prend en charge, dans les limites du contrat, les dommages corporels ou matériels causés à d’autres personnes. Pour un vélo électrique lent, votre RC privée peut généralement intervenir ; pour un vélo rapide, une RC spécifique est obligatoire.
- Assurance contre le vol : elle prévoit une indemnisation en cas de vol du vélo, selon le lieu du sinistre, les conditions de sécurité exigées et la somme assurée. Le vol hors domicile nécessite souvent une garantie complémentaire.
- Assurance casco : elle peut couvrir les dommages accidentels subis par votre propre vélo, notamment après une chute ou une collision. Les exclusions, la franchise et les modalités de remboursement varient d’un assureur à l’autre.
- Assistance et dépannage : cette garantie peut prévoir une aide en cas de panne, de crevaison ou d’accident, parfois avec un transport du vélo. L’étendue du service et la zone géographique couverte doivent être vérifiées.
L’assurance vélo électrique est-elle obligatoire en Suisse ?
En 2026, la réponse dépend de la catégorie de votre vélo. Pour un vélo électrique lent, dont l’assistance au pédalage s’arrête à 25 km/h, aucune assurance responsabilité civile propre au véhicule n’est légalement requise. Une RC privée reste néanmoins recommandée pour vous protéger si vous causez un dommage à un tiers.
Un vélo électrique rapide, avec assistance jusqu’à 45 km/h, est soumis à des obligations plus strictes : il doit être immatriculé, porter une plaque jaune et disposer de l’assurance RC obligatoire associée à la vignette. Le conducteur doit posséder le permis requis, et le port du casque est obligatoire. Ces exigences concernent la circulation sur la voie publique et ne sont pas remplacées par une assurance ménage.
Quelle que soit la catégorie de votre vélo, les garanties contre le vol, les dommages accidentels et les pannes demeurent facultatives. Leur intérêt dépend surtout de la valeur de votre équipement, de la fréquence d’utilisation et du budget que vous pourriez consacrer à une réparation ou à un remplacement.
Comment mieux protéger votre vélo électrique ?
Une bonne assurance est utile, mais quelques habitudes simples peuvent aussi réduire le risque de vol et de dommages.
Choisissez d’abord un antivol solide, adapté à la valeur de votre vélo. Un cadenas en U de qualité constitue une solution intéressante, à condition de l’utiliser correctement.
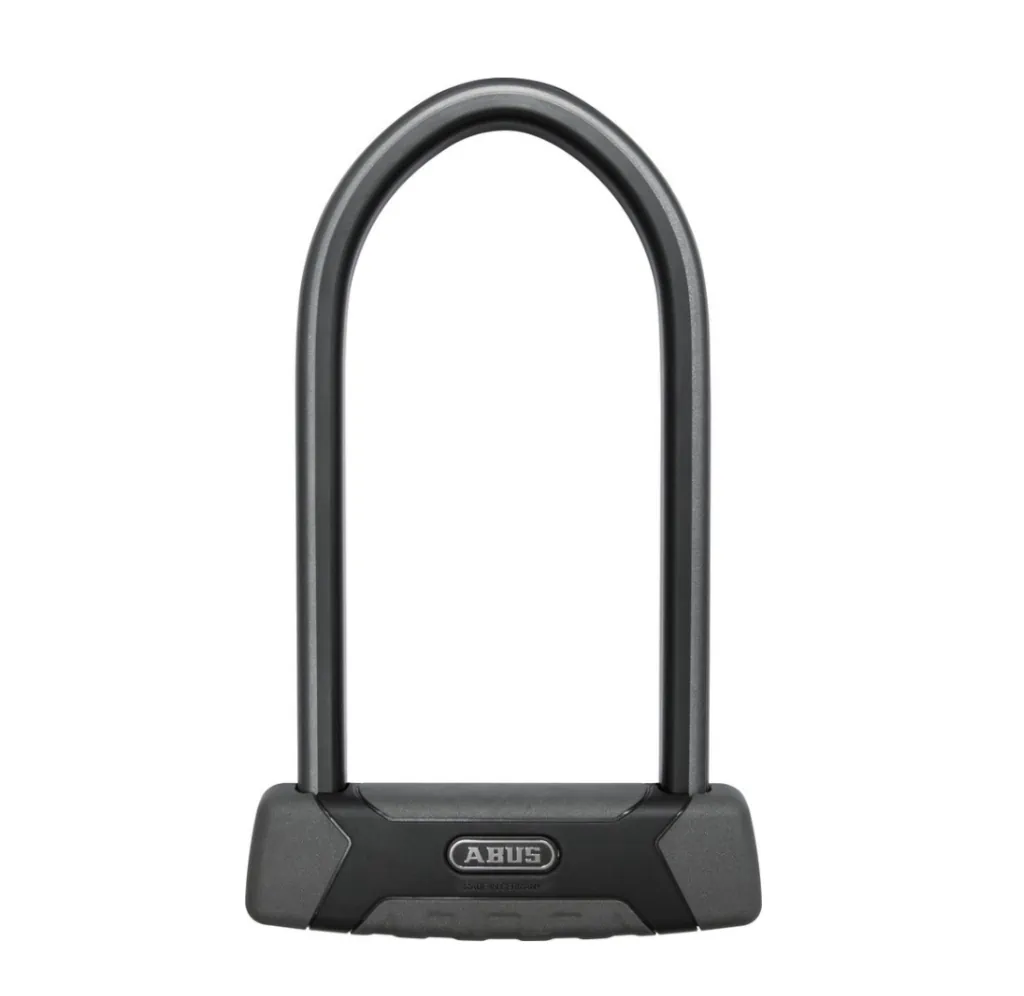
Attachez toujours le cadre à un point fixe et robuste, plutôt que de verrouiller uniquement une roue. Lorsque c’est possible, sécurisez aussi les accessoires amovibles, comme la batterie ou la selle. Conservez la facture d’achat, le numéro de cadre et quelques photos du vélo : ces documents peuvent faciliter une déclaration de vol auprès de la police et de l’assureur.
À domicile, privilégiez un garage fermé ou un local à vélos sécurisé. Lors de vos déplacements, choisissez un endroit fréquenté et bien éclairé. Enfin, vérifiez les éventuelles exigences de votre contrat concernant le type d’antivol et les mesures de sécurité, afin de ne pas découvrir une exclusion au moment d’un sinistre.
Besoin de conseils pour assurer votre vélo électrique ?
Entre responsabilité civile, vol à l’extérieur et casco, il n’est pas toujours facile de savoir quelles garanties sont réellement utiles. Le bon choix dépend de votre vélo, de vos déplacements et des protections que vous possédez déjà.
Chez Finwise Assurances, nous pouvons vous aider à examiner votre contrat actuel et à comparer les solutions adaptées à votre situation, sans multiplier inutilement les couvertures.
Pour en discuter, appelez-nous au 022 552 00 53. Nous vous aiderons à identifier les points essentiels à vérifier avant de souscrire.
Lectures recommandées
Assurance véhicule : comment choisir une couverture adaptée ?
Peut-on résilier une assurance auto à tout moment en Suisse ?
Que couvre une assurance casco partielle ?
Assurance casco complète : quelles garanties et pour quels besoins ?